Domain biea.de kaufen?
Wir ziehen mit dem Projekt
biea.de um.
Sind Sie am Kauf der Domain
biea.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain biea.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
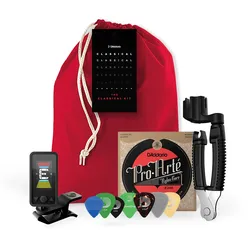
D’Addario Geschenkset für Konzertgitarre - GeschenkartikelWer kennt es nicht - der Gitarrenmann hat Geburtstag oder irgendein anderes wichtiges Jubiläum; für welches man noch dringend ein Geschenk besorgen muss..?! Oder ist mal wieder überraschend die Weihnachtszeit angebrochen und man weiss echt nicht; was man dieses Jahr wieder schenken soll? Glück gehabt; denn D'Addario bietet für exakt solche Fälle ein wunderbares Geschenkset für Gitarristen an! Insgesamt stehen 3 Sets zur Auswahl. Für Akustikgitarre; Konzertgitarre und natürlich auch für die E-Gitarre. Das Set beinhaltet je nach Gitarrenart einen Satz passender Saiten; einen Pro-Winder; ein Stimmgerät und eine Auswahl an Plektren. Egal ob man sich selbst damit beschenken möchte oder jemand anderes damit glücklich machen will - es kommt passenderweise schon fix & fertig verpackt im roten Zugbeutel mit einer Kordel. Quasi schon in Geschenkverpackung.. &am24,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
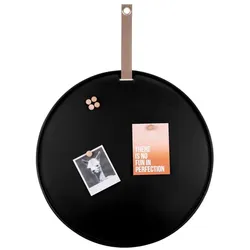
present time Memo Board PERKY GESCHENKARTIKELMemo Board PERKY GESCHENKARTIKEL. Das Memo Board PERKY GESCHENKARTIKEL aus schwarzem Eisen ist nicht nur funktional, sondern auch stilvoll. Mit einem Gewicht von 1.70 kg bietet es Stabilität und Langlebigkeit. Das matte Finish verleiht diesem Memo Board einen modernen Look, der sich nahtlos in jedes Raumdekor einfügt. Halten Sie Ihre Notizen, Erinnerungen und Fotos organisiert und präsentieren Sie sie auf elegante Weise. Dieses Memo Board ist das ideale Geschenk für Freunde oder Familie und eine praktische Ergänzung für jeden Raum.29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
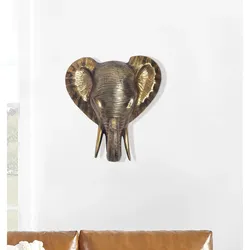
Wanddeko FineBuy Wohndeko Elefant 41 cm Aluminium Gold Afrika Dekoration ModernDesign Außergewöhnliche Wanddekoration in Form eines Elefantenkopfes Stoßzähne, Augen und Hautfalten als schöne Details Abmessungen Breite: 33 cm Höhe: 41 cm Tiefe: 20 cm Farbe Gesamte Figur: Goldfarben Besonderheiten Jede Wandstatu49,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
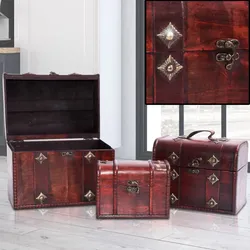
3er Set Holz Schatz Truhen Aufbewahrung Dekoration Metall Beschlag AccessoiresBeschreibung Hochwertig verarbeitete Holztruhen zur Aufbewahrung Ihrer Accessoires. Verstauen Sie Accessoires für Ihren Wein wie zb. Gläser oder Korkenzieher in einer dieser Truhen oder stellen Sie diese einfach nur dekorativ in Ihr Schlafzimmer und legen Sie Ihren Schmuck wie Ketten, Ihre Uhr uvm. hinein. Im Lieferumfang sind 3 Truhen in unterschiedlichen Größen enthalten. Details • Produkttyp: Truhe • 3er Set • Material Kiste: Holz • Griff: Kunstleder (Truhe mittel und groß) • Metallbeschlag • Ineinander stapelbar Maße Truhe klein Länge x Breite x Höhe in cm: 18 x 9,5 x 13,5 Maße Truhe mittel Länge x Breite x Höhe in cm: 22 x 13,5 x 17,5 Maße Truhe groß Länge x Breite x Höhe in cm: 26 x 18,5 x22 Produkttyp: Truhe 3er Set Material Kiste: Holz Griff: Kunstleder (Truhe mittel und groß) Metallbeschlag19,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
D’Addario Geschenkset für Konzertgitarre - GeschenkartikelWer kennt es nicht - der Gitarrenmann hat Geburtstag oder irgendein anderes wichtiges Jubiläum; für welches man noch dringend ein Geschenk besorgen muss..?! Oder ist mal wieder überraschend die Weihnachtszeit angebrochen und man weiss echt nicht; was man dieses Jahr wieder schenken soll? Glück gehabt; denn D'Addario bietet für exakt solche Fälle ein wunderbares Geschenkset für Gitarristen an! Insgesamt stehen 3 Sets zur Auswahl. Für Akustikgitarre; Konzertgitarre und natürlich auch für die E-Gitarre. Das Set beinhaltet je nach Gitarrenart einen Satz passender Saiten; einen Pro-Winder; ein Stimmgerät und eine Auswahl an Plektren. Egal ob man sich selbst damit beschenken möchte oder jemand anderes damit glücklich machen will - es kommt passenderweise schon fix & fertig verpackt im roten Zugbeutel mit einer Kordel. Quasi schon in Geschenkverpackung.. &am24,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
Ähnliche Suchbegriffe für Hypothek
-
present time Memo Board PERKY GESCHENKARTIKELMemo Board PERKY GESCHENKARTIKEL. Das Memo Board PERKY GESCHENKARTIKEL aus schwarzem Eisen ist nicht nur funktional, sondern auch stilvoll. Mit einem Gewicht von 1.70 kg bietet es Stabilität und Langlebigkeit. Das matte Finish verleiht diesem Memo Board einen modernen Look, der sich nahtlos in jedes Raumdekor einfügt. Halten Sie Ihre Notizen, Erinnerungen und Fotos organisiert und präsentieren Sie sie auf elegante Weise. Dieses Memo Board ist das ideale Geschenk für Freunde oder Familie und eine praktische Ergänzung für jeden Raum.29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
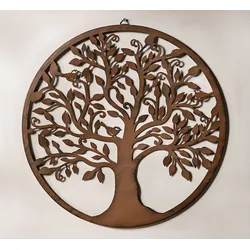
Wanddeko »Lebensbaum«Wanddeko »Lebensbaum« – Symbol für innere Stärke und tiefe Verbundenheit Ein Zeichen, das seit Jahrtausenden die Menschheit berührt: Der Lebensbaum steht für Wachstum, Harmonie und Sicherheit. Diese kunstvolle Wanddeko bringt das kraftvolle Symbol in Ihr Zuhause – als stilles Bekenntnis zu den Wurzeln des Lebens und zur tiefen Verbundenheit mit der Natur. Ob im Wohnraum, auf dem Balkon oder im Garten – der Lebensbaum entfaltet überall seine besondere Wirkung. Mit einem Durchmesser von 48 Zentimetern und gefertigt aus robustem Metall ist er nicht nur ein optischer Blickfang, sondern auch ein Sinnbild für Beständigkeit und innere Ruhe. Dank seiner stabilen Bauweise und der sorgfältig ausgewählten Materialien bereitet er lang anhaltende Freude – sowohl bei Wind und Wetter als auch in geschützten Räumen. Dieses ausdrucksstarke Kunstwerk verleiht jedem Ort eine besondere Note: Es lädt dazu ein, innezuhalten, durchzuatmen und neue Kraft zu schöpfen. Ein dekoratives Objekt mit bleibendem Wert – zeitlos, bedeutungsvoll und zutiefst menschlich. Maße: Ø 48 cm Material: aus lackiertem Metall mit Wandaufhängung Farbe: rostbraun mit Antikpatina29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
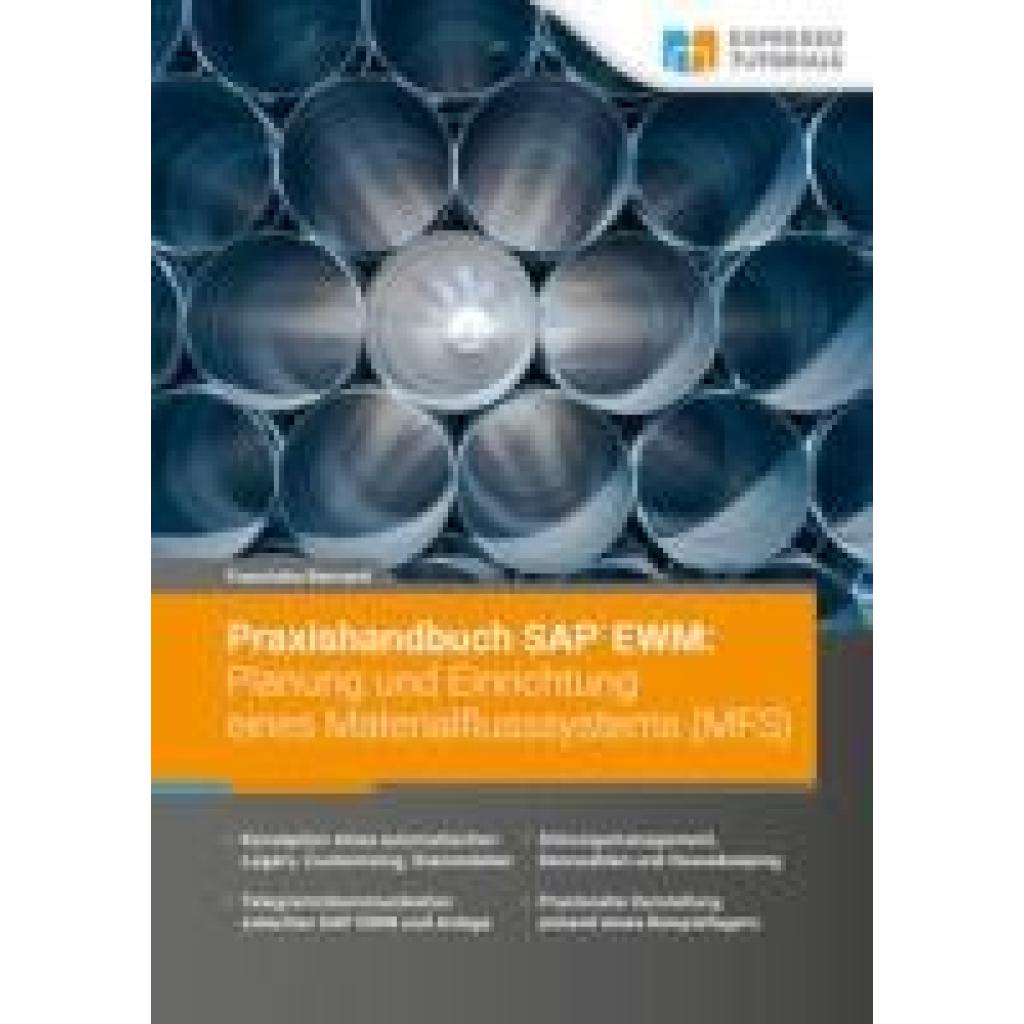
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.